封锁数字货币交易怎么落地?银行风控、交易所限制、监管合规全拆解
在银行合规岗坐了八年,"封锁"数字货币交易这四个字是实打实落在头上的。监管条线收紧之后,银行、交易所、支付渠道被要求层层设卡,从资金流入到交易撮合到提现通道,每一个节点都要有拦截机制。这不是一道文件就完事的事,链条很长,漏一环就可能被追责。
银行这边最核心的动作是资金链路识别。对公账户里突然频繁出现小额分散入金、集中出金到境外地址封锁数字货币交易,系统会直接触发风控模型预警。个人卡同理,绑定过境外交易所API或者向已知OTC商户转过账,账户会被降级甚至冻结。内部跑过一批测试,识别准确率能做到九成以上,误伤也是常态——普通用户转了笔账被卡住,投诉电话能打到合规部打爆。
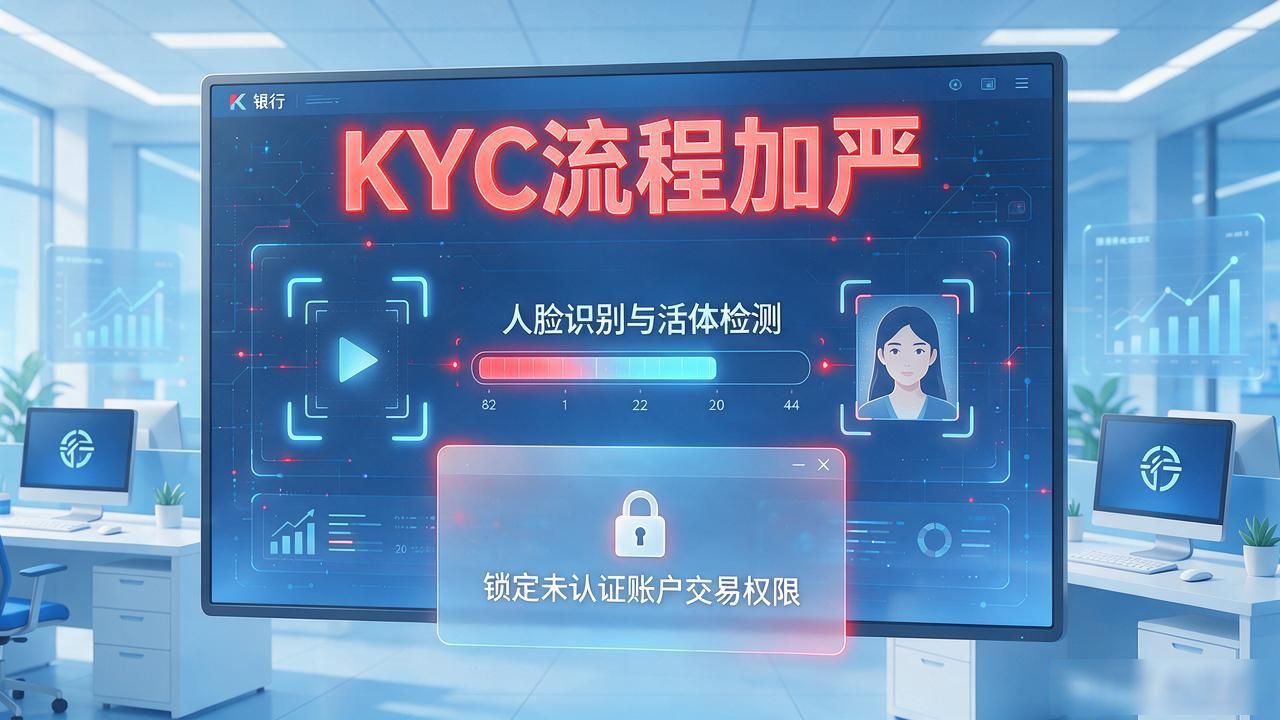
交易所这头的封锁更直接。KYC流程加严,人脸识别加上活体检测成了标配,没完成认证的账户直接锁定交易权限。流动性管理上,大额提币延迟到账、同一IP段多账户关联限制,都是常见操作。跨境交易所则被要求把资金托管在持牌银行,想绕开监管直接走链上结算,合规成本已经高到不划算。
个人层面没什么"封锁"可言,但灰色地带的成本被拉到了极致。找中介走OTC,资金到账周期从分钟级变成天级,手续费叠加起来吃掉大半利润。监管端还在推链上监控,交易所上链的交易数据跟银行反洗钱系统做比对,想彻底藏住资金流向越来越难。这套组合拳打下来封锁数字货币交易怎么落地?银行风控、交易所限制、监管合规全拆解,合规成本就是最硬的门槛。